ความเหมือนและความแตกต่างของการประเมินคาร์บอนฟุตพริ้นท์ด้วยมาตรฐาน CFO และ ISO 14064-1
เครื่องมือสำคัญในการบริหารจัดการองค์กรอย่างยั่งยืน
โดย ดร.ชานนท์ วินิจชีวิต smartgreeny.com
อุตสาหกรรมสิ่งพิมพ์และบรรจุภัณฑ์กำลังเผชิญการเปลี่ยนแปลงครั้งสำคัญจากกระแสการลดการปล่อยก๊าซเรือนกระจกในปัจจุบันลูกค้าทั้งในประเทศและต่างประเทศให้ความสำคัญกับข้อมูลด้านสิ่งแวดล้อมมากขึ้น ผู้ประกอบการจึงต้องมีระบบการวัด การติดตาม และการรายงานที่น่าเชื่อถือ การประเมิน Carbon Footprint for Organization (CFO) และมาตรฐาน ISO 14064-1 จึงกลายเป็นเครื่องมือสำคัญในการบริหารจัดการองค์กรอย่างยั่งยืน
แม้หลายคนเข้าใจว่าทั้งสองมาตรฐานแตกต่างกันโดยสิ้นเชิงแต่แท้จริงแล้วมีหลักการพื้นฐานที่ใกล้เคียงกัน และสามารถใช้ร่วมกันได้อย่างมีประสิทธิภาพ แต่ก่อนอื่นเราต้องมาทำความรู้จักกับ CFO และ ISO14064-1 กันก่อน
CFO คือ แนวทางการประเมินปริมาณก๊าซเรือนกระจกขององค์กรตามแนวทางขององค์การบริหารจัดการก๊าซเรือนกระจก (อบก.) โดยอ้างอิงหลักการจาก GHG Protocol และ ISO 14064-1 การประเมินครอบคลุม Scope 1 Scope 2 และ Scope 3 พร้อมใช้ค่า Emission Factor ที่เหมาะสมกับประเทศไทย ทำให้ผลลัพธ์สามารถนำไปใช้ยื่นขอการรับรองกับ อบก. ได้
ส่วน ISO 14064-1 เป็นมาตรฐานสากลที่กำหนดข้อกำหนดสำหรับการจัดทำบัญชี การติดตาม การคำนวณ และการรายงานการปล่อยและการดูดกลับก๊าซเรือนกระจกขององค์กร จุดเด่นคือสามารถประยุกต์ใช้ได้ทั่วโลก และเป็นพื้นฐานสำหรับการทวนสอบโดยหน่วยงานภายนอกตาม ISO 14064-3 และ ISO 14065 โดยการประเมินจะแบบเป็น 6 Categories
ความเหมือน
ทั้งสองแนวทางใช้หลักการเดียวกัน ได้แก่ การกำหนดขอบเขตองค์กร การระบุแหล่งกำเนิด การรวบรวมข้อมูลกิจกรรม การเลือกค่า Emission Factor การคำนวณ การจัดทำรายงาน และการเก็บหลักฐานที่ตรวจสอบย้อนกลับได้ นอกจากนี้ยังให้ความสำคัญกับหลัก ทั้ง 5 เหมือนกัน คือ
- ความตรงประเด็น (Relevance)
- ความสมบูรณ์ (Completeness)
- ความไม่ขัดแย้งกัน (Consistency)
- ความถูกต้อง (Accuracy)
- ความโปร่งใส (Transparency)
ความแตกต่าง
CFO เน้นการประยุกต์ใช้ในประเทศไทย มีคู่มือและแบบฟอร์มที่สอดคล้องกับ อบก. และใช้ฐานข้อมูลการปล่อยของประเทศไทย ขณะที่ ISO 14064-1 เป็นมาตรฐานสากลที่ยืดหยุ่นกว่า สามารถเลือกวิธีการที่เหมาะสมกับแต่ละประเทศและองค์กรได้ อีกทั้งได้รับการยอมรับจากองค์กรระดับนานาชาติ และเรียกแบ่งกิจกรรมการปล่อยก๊าซเรือนกระจกย่อยต่าง ๆ ที่ไม่เหมือนกัน
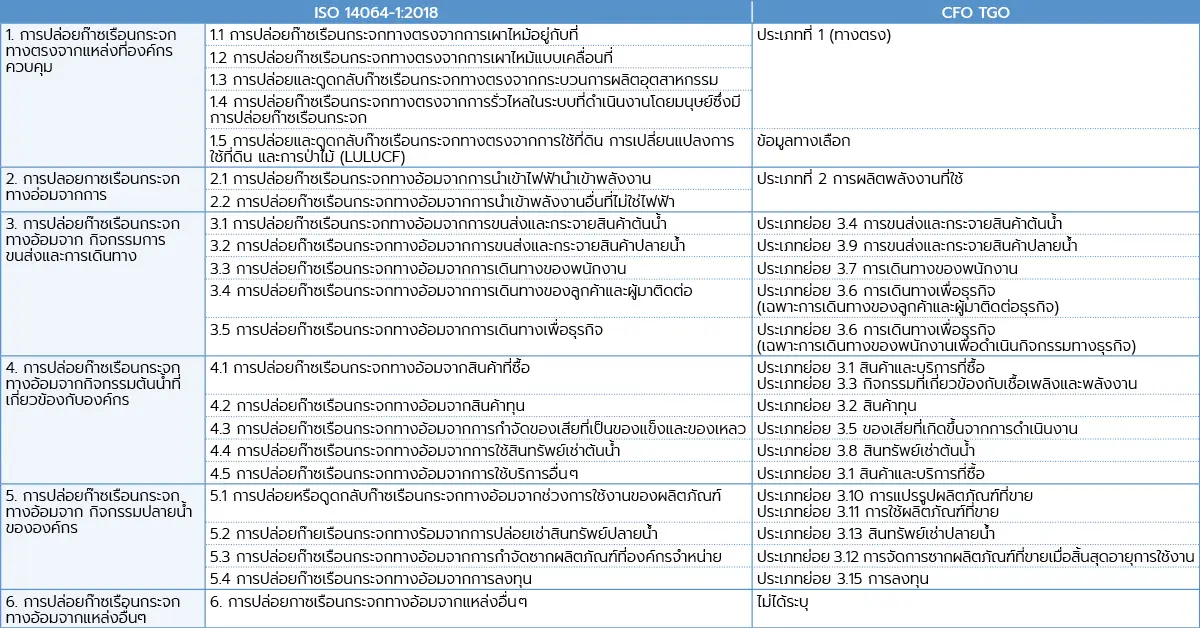
หมายเหตุ: ตามมาตรฐาน ISO/TS 14064-4 พิจารณาให้การปล่อยก๊าซเรือนกระจกทางอ้อมจากกิจกรรมแฟรนไชส์ นั้นถูกนับรวมอยู่ในขอบเขตการดำเนินงานขององค์กร ในขณะที่ CFO TO จำแนกกิจกรรมแฟรนไชส์ ในอยู่ในกลุ่มย่อยที่ 14) การทำธุรกิจแฟรนไชส์ (Franchises)
สรุป
CFO และ ISO 14064-1 ไม่ใช่มาตรฐานที่แข่งขันกัน แต่เป็นเครื่องมือที่สนับสนุนกัน CFO ช่วยให้องค์กรดำเนินการได้สอดคล้องกับบริบทประเทศไทย ส่วน ISO 14064-1 ช่วยยกระดับการยอมรับในระดับสากล สำหรับอุตสาหกรรมสิ่งพิมพ์และบรรจุภัณฑ์ การนำทั้งสองแนวทางมาใช้ร่วมกันจะช่วยลดต้นทุนด้านพลังงาน เพิ่มประสิทธิภาพการผลิต สร้างความเชื่อมั่นให้ลูกค้า และเตรียมความพร้อมสู่เศรษฐกิจคาร์บอนต่ำในอนาคต